福建用户提问:5G牌照发放,产业加快布局,通信设备企业的投资机会在哪里?
四川用户提问:行业集中度不断提高,云计算企业如何准确把握行业投资机会?
河南用户提问:节能环保资金缺乏,企业承受能力有限,电力企业如何突破瓶颈?
数字化协同办公常态化落地,视频会议系统从应急工具升级为企业数字基建。行业进入智能迭代、场景细分、安全升级的深度转型期,中长期结构性发展机遇持续凸显。
当前国内视频会议系统行业已告别粗放式增长阶段,整体迈入成熟稳健的迭代周期。市场需求从被动式应急采购转向主动式常态化部署,成为政企办公、远程协作、跨域联动的基础性数字化工具。
行业产品形态完成全面迭代升级,传统硬件设备逐步向软硬件一体化、云端协同模式转型。纯硬件终端产品市场占比持续收缩,云视频会议、轻量化协作系统成为市场主流应用形态。
中研普华《2026-2031年中国视频会议系统行业竞争分析及发展前景预测报告》表示,行业应用渗透率持续提升,覆盖场景实现全域延伸。产品服务不再局限于传统会议沟通,逐步融入日常办公、业务对接、远程培训、跨域协同等全业务流程,产业基础应用底盘持续夯实。
行业核心需求完成结构性升级,通用基础需求趋于饱和,精细化、定制化需求持续释放。普通标准化视频会议功能已无法满足市场需求,场景适配、安全合规、智能增效成为用户核心诉求。
政企端需求侧重安全可控与体系化适配,对系统稳定性、数据保密性、私有化部署能力要求持续提升。行业更注重产品与内部办公系统、业务管理体系的深度融合,追求一体化协同体验。
中小微市场及民用场景需求侧重轻量化、低成本、高便捷性。轻量化云端部署、按需订阅、灵活扩容的产品模式更适配下沉市场需求,推动行业需求分层化、精细化发展格局成型。
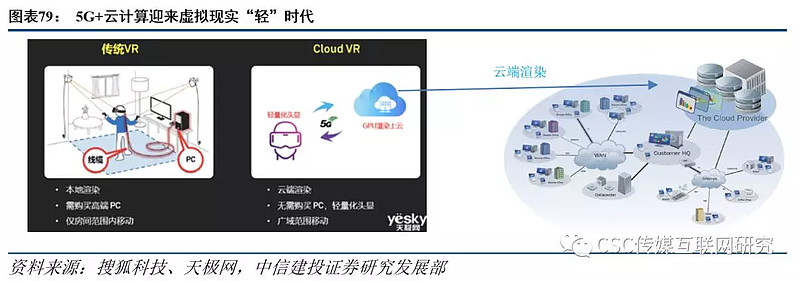
视频会议行业底层技术架构完成云端化重构,传统本地化部署架构逐步迭代升级。云计算、边缘计算技术深度赋能行业,实现会议资源弹性扩容、跨终端无缝衔接、低延迟高清传输,基础体验持续优化。
人工智能成为行业技术迭代核心内核,智能化功能逐步成为产品标配。智能降噪、画面优化、智能纪要、实时翻译、参会智能管理等功能持续普及,大幅提升会议协作效率,降低人工成本。
根据中研普华《2026-2031年中国视频会议系统行业竞争分析及发展前景预测报告》的观点,未来行业技术竞争不再局限于基础音视频传输能力,而是聚焦智能算法优化、多系统互通能力、数据安全防护体系的综合技术比拼,技术软实力差距将持续拉开行业层级。
行业盈利模式完成根本性转型,传统硬件售卖模式增长乏力,订阅制服务模式成为主流。以云端服务、持续运维、功能迭代、增值服务为核心的长效盈利体系逐步成型,营收稳定性持续增强。
软硬件一体化解决方案模式持续普及,摆脱单一产品售卖的经营局限。行业逐步形成终端设备、云端平台、配套服务、系统集成的一体化交付模式,适配政企客户整体性数字化建设需求。
渠道运营模式持续优化,线上线下融合服务体系成型。线上轻量化服务交付、线下本地化部署运维相结合的模式,有效提升服务响应效率,适配不同层级客户的差异化服务需求。
行业整体市场集中度处于较高水平,头部竞争壁垒持续稳固。头部市场主体依托技术积淀、品牌口碑、完善渠道与服务网络,占据主流市场资源,行业竞争梯队分化格局基本固化。
通用市场内卷加剧,细分赛道差异化竞争优势凸显。通用型云会议产品同质化严重,市场竞争趋于白热化;深耕垂直行业、定制化场景、高安全属性的细分领域竞争压力更小,盈利空间更稳定。
国产替代进程持续深化,本土品牌适配优势持续凸显。本土产品更贴合国内政企办公流程、合规标准与使用习惯,本地化服务响应更高效,逐步替代海外产品在国内市场的传统优势地位。
根据中研普华《2026-2031年中国视频会议系统行业竞争分析及发展前景预测报告》的观点,2026至2031年国内视频会议系统行业将持续走稳提质升级路线,产业重心从规模普及转向智能增效、安全合规、场景深耕、生态融合。
全场景智能化将成为行业核心发展主线,AI深度融入会议全流程。未来产品将实现会前智能筹备、会中智能管控、会后智能复盘的全链条自动化,彻底升级传统人工会议协作模式。
安全合规与数据可控成为行业刚性准入标准。随着数字化数据管理规范持续完善,视频会议的数据传输、存储、流转安全要求持续收紧,高安全等级产品将成为政企市场刚需。
跨生态互通融合持续深化,打破系统孤岛。视频会议系统将深度对接各类办公软件、业务系统、智慧终端,实现数据互通、流程联动,融入企业整体数字化办公生态。
垂直行业定制化发展愈发明显,精细化服务成为核心竞争力。不同行业的业务场景、合规要求、协作模式存在差异,专属定制化解决方案将逐步替代通用产品,成为行业增长核心动能。
行业通用市场同质化问题突出,低端竞争持续压缩盈利空间。基础云会议产品技术门槛偏低,市场供给冗余,多数产品功能、体验高度趋同,行业低端内卷态势难以快速缓解。
跨设备、跨系统兼容性仍存在短板,全域协同体验有待提升。不同品牌终端、云端系统之间的互通性不足,部分老旧设备与新型系统适配度较低,影响整体协作效率与普及体验。
高端智能化技术落地深度不足,场景赋能能力有限。当前多数智能功能仍停留在基础辅助层面,深度贴合行业业务流程、实现业务赋能的智能化应用较少,技术价值未完全释放。
细分行业服务体系仍不完善,专业化适配能力欠缺。针对垂直行业的专属解决方案、运维服务、合规适配体系尚未完全成型,难以满足高端细分市场的精细化发展需求。
中长期来看,视频会议系统行业发展确定性较强,存量迭代、智能升级、场景深挖将持续打开产业增长空间,行业整体发展质量买球平台持续提升。
产业端需聚焦技术创新,深耕AI智能迭代与安全技术升级,持续优化产品兼容性与互通能力,以智能化、高安全属性构建核心技术壁垒,脱离低端同质化竞争。
持续深耕垂直细分赛道,打造行业专属解决方案。针对不同领域的场景特征与合规要求,优化产品功能与服务体系,以精细化、定制化服务提升产品附加值与客户粘性。
完善全周期服务体系,强化长效运营能力。依托云端订阅模式持续优化迭代服务、运维服务、技术支持服务,构建产品+服务的长效盈利生态,夯实长期市场竞争优势。
未来五年视频会议系统行业提质升级趋势明确,智能迭代与场景深耕将主导行业发展。如需查看具体数据动态,可点击《2026-2031年中国视频会议系统行业竞争分析及发展前景预测报告》。
3000+细分行业研究报告500+专家研究员决策智囊库1000000+行业数据洞察市场365+全球热点每日决策内参