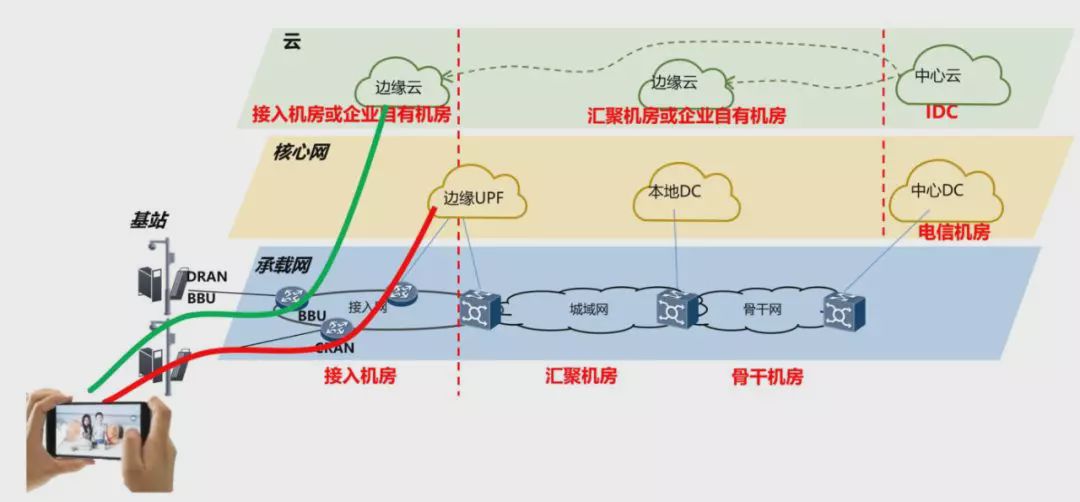
网络优化服务对象包含运营商、政企专网、云数据中心等主体,业务涵盖无线网络优化、核心网优化、室内分布系统优化、网络运维支撑等。行业上游包含测试终端、路测软件、信号采集设备、大数据分析平台等软硬件产品,中游以网络勘测、问题排查、参数优化、网络评估、运维外包等技术服务为主,下游面向电信运营商、轨道交通、工业互联网、政企专网客户,是通信基础设施稳定运行不可或缺的技术服务业态。
当5G-A的密集部署使网络复杂度呈指数级上升,当AI业务的规模化落地对网络体验提出此前未曾有过的确定性要求,当运营商的战略重心从“卖连接”转向“卖体验”和“卖Token”,网络优化的角色正在从“补盲补弱的工程手段”升格为“保障业务价值的基础设施”。这个行业没有被边缘化,它只是在经历一次深刻的身份转换。
理解网络优化行业当前处境的关键,在于一个被广泛讨论但未被充分消化的变量:网络复杂度的非线G-A的部署使一个中等规模城市的基站数量达到万级,每基站参数组合可达数十万维,而不同场景对网络的要求又高度分化——体育场馆需要应对数千人同时上传的并发压力,大学城在夜间面临手游高峰的带宽挑战,高铁场景则要求在高速移动中维持视频会议的连续性。这些场景的优化目标彼此冲突,靠工程师的经验和局部调参已经无法统筹兼顾。
中研普华在《2026-2030年中国网络优化行业竞争格局及发展趋势预测报告》中指出,政策驱动下网络优化需求已从“基础覆盖”向“高性能、智能化、全场景”升级,运营商、工业互联网、数据中心成为三大核心需求来源。这一判断的关键含义在于:网络优化的目标函数正在从“覆盖率”和“速率”这类网络侧指标,转向“体验确定性”和“业务可用性”这类用户侧和价值侧指标。目标函数买球平台的改变,必然要求作业范式和工具能力的同步升级。
网络优化行业当前最重要的技术变量,是AI从“辅助分析工具”向“作业执行主体”的角色跃迁。这一转变的深度,可以从中国电信与华为联合发布的网优任务大模型中窥见端倪。该模型被描述为全球首个面向无线网络领域的世界模型,其核心突破在于突破了通用大模型“懂语义但不懂无线信道”的局限,深度融合了无线通信物理层规则和数十年专家运维经验。
更具启示意义的是其作业模式的变化。该系统构建了“专家+智能体”协同的新范式:专家聚焦方向把控和方案审核,智能体承担主动感知、根因分析和闭环执行等重复性、精细化任务。据报道,该模型已实现从TopN小区分析到全网全量会话分析的跃升,质差事件覆盖率达到可观水平,投诉量压降和作业效率提升的数据验证了智能体模式的可行性。
这一变化的深层意义在于,网络优化的人力结构正在被重新定义。传统网优团队中,大量的工程师从事的是数据采集、指标监控、参数调整等重复性工作。当智能体能够以更高的效率和更低的错误率完成这些任务时,人的价值就转移到了智能体无法替代的环节:场景理解、策略设计、异常处置和跨域协同。
根据中研普华研究院撰写的《2026-2030年中国网络优化行业竞争格局及发展趋势预测报告》显示:
网络优化产业链的传统形态相对简单:上游是测试仪表和优化软件供应商,中游是网优服务提供商,下游是电信运营商。中游的服务商依赖工程师团队和项目制交付,收入规模与人力投入高度相关,利润率受制于人力成本的刚性上升。
这一形态正在被两个方向的力量所重塑。向上,智能优化平台的兴起使“工具”和“服务”的边界变得模糊。当AI驱动的优化系统能够自动完成从数据采集到参数下发的全流程,网优服务的交付形态就从“项目”变成了“订阅”,从“人力密集”变成了“算法驱动”。向下,运营商的“自智网络”战略使部分网优能力被内化。中国电信将网优任务大模型作为其自智网络核心组件,目标是支撑L4级及以上自智网络的实现。这意味着,部分传统的网优外包服务将被运营商的内部智能平台所替代。
中游网优服务商的生存空间,取决于它们能否在“被平台替代”和“成为平台的一部分”之间找到自己的位置。具备AI能力和数据积累的服务商,可能转型为智能优化能力的提供者,与运营商形成更深层的技术绑定。而仍然依赖人力堆叠和传统方法的服务商,将面临收入空间被持续压缩的压力。
另一个值得关注的产业链变化是硬件与软件的融合。软件定义广域网、开放式无线接入网等架构的普及,使得网络优化的实现方式从“硬件设备的参数调整”转向“软件平台的能力调用”。Open RAN的智能控制器能够通过开放API实现端到端的网络调优,将优化能力嵌入网络架构本身,而非作为外挂的工程服务存在。这种“优化即架构”的趋势,可能从根本上改变网络优化行业的价值分布。
讨论网络优化行业的市场规模,需要跳出“通信投资周期决定网优需求”的线性思维。这个行业的增长正在经历一次动力结构的切换:从“建设驱动”转向“体验驱动”,从“规模扩张”转向“价值深化”。
从全球视角看,多家研究机构对网络优化服务市场的预测呈现出较为一致的判断。The Business Research Company的报告显示,网络优化服务市场在预测期内将保持较快的年复合增长率,增长动力主要来自混合网络复杂性的增加、实时优化需求的上升、云原生应用的扩展以及AI优化工具投资的增长。
但更有分析价值的是增长的“质量”而非“数量”。传统网优服务的收入增长与网络规模的增长呈弱相关,因为单站优化成本随着自动化程度的提高而持续下降。真正创造增量的是“新场景的服务溢价”:工业互联网对确定性时延的严苛要求需要专门的优化方案,车联网的路侧单元部署需要低时延高可靠的边缘优化能力,AI业务的Token体验保障需要端到端的质量确定性管理。
另一个不可忽视的规模变量是“存量网络的优化价值”。当5G网络的建设高峰期过去,运营商的关注点必然从“建得好”转向“用得好”。存量网络的优化空间——无论是频谱效率的提升、能效的改善还是体验质量的保障——所对应的服务市场,可能比新建网络的优化市场更加持久和稳定。网络优化从“建设附属品”变成“运营必需品”的过程,本身就是市场规模最坚实的支撑。
网络优化行业的中期走向,可以用一个判断来概括:这个行业正在从“技术支撑部门”演变为“价值保障体系”。
在运营商“Token经营”的战略框架下,网络体验的质差不再仅仅是用户投诉的来源,它直接对应着Token的浪费和AI服务效率的损失。当AI业务的可用性和流畅度成为运营商差异化竞争的核心,网络优化的角色就从“成本中心”变成了“价值中心”。优化能力不再被视为网络建成后的“修修补补”,而是嵌入网络运营全流程的“保障机制”。
对于身处这个行业的企业而言,关键不在于纠结于“AI会不会取代网优工程师”的表面争论,而在于理解一个更深层的趋势:网络优化的本质正在从“调整参数以适配网络”转向“编排能力以保障体验”。那些能够构建起“数据-算法-场景”闭环能力的企业,将在新的竞争维度中占据优势;而那些仍然依赖人力规模和项目经验的企业,将发现自己的竞争力在持续稀释。
网络优化行业的故事,本质上是一个关于“复杂性红利”的故事。当网络的复杂度超出了人脑的天然处理能力,对智能优化能力的结构性需求就不可避免。这个需求不会因为某一代通信技术的成熟而消失,只会因为网络承载的业务越来越关键、越来越多样而持续增长。
想了解更多网络优化行业干货?点击查看中研普华最新研究报告《2026-2030年中国网络优化行业竞争格局及发展趋势预测报告》,获取专业深度解析。
3000+细分行业研究报告500+专家研究员决策智囊库1000000+行业数据洞察市场365+全球热点每日决策内参